SmartCredito Préstamos rapidos

- 19.00 Reseñas
- 3,0
- Descargas
- 10.000+
Nuestra opinión sobre SmartCredito Préstamos rapidos de Appgk
Cuando necesito valorar una aplicación financiera, no me fijo únicamente en si permite solicitar dinero desde el móvil. También observo si el recorrido se entiende, si los textos ayudan a tomar decisiones y si una persona puede usarla en situaciones poco ideales: con prisa, con poca luz, con una conexión irregular o con alguna dificultad para leer y manejar la pantalla. Desde esa perspectiva he revisado SmartCredito Préstamos rapidos, una aplicación de finanzas desarrollada por Arena Finance Spain S.L. para pedir créditos personales online en España mediante un proceso completamente digital.
Mi primera impresión es que intenta reducir el camino entre la necesidad de financiación y la solicitud. Eso puede resultar cómodo si quiero resolver una gestión desde casa y no deseo desplazarme a una oficina. Al mismo tiempo, una app de préstamos no debe evaluarse como una herramienta cotidiana cualquiera: antes de confirmar nada hay que leer con calma las condiciones, comprobar el coste total y entender qué compromiso se está adquiriendo. La facilidad de uso es útil, pero nunca sustituye a la prudencia.
Una lectura clara para una decisión que no conviene tomar deprisa
La aplicación se presenta como una opción gratuita de la categoría de finanzas, con una clasificación de edad PEGI 3. Esa clasificación habla de su disponibilidad general, pero no significa que cualquier persona pueda contratar un producto financiero sin cumplir los requisitos correspondientes. En la práctica, yo separaría dos cuestiones: que la interfaz pueda abrirse y que la solicitud resulte aprobada o adecuada para la situación económica de quien la utiliza.
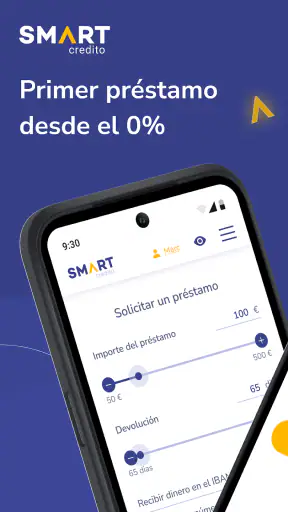
En el primer contacto, lo más importante es localizar rápidamente qué acción inicia la solicitud y qué información se pide antes de avanzar. Una navegación financiera bien resuelta debería evitar que el usuario tenga que adivinar dónde consultar los detalles, volver atrás varias veces o interpretar botones ambiguos. En mi valoración, el enfoque de SmartCredito resulta más directo que el de muchas gestiones tradicionales, porque concentra el proceso en el teléfono y evita convertir la búsqueda inicial en una visita presencial.
Lo mejor de SmartCredito Préstamos rapidos
Aspectos que debes tener en cuenta sobre SmartCredito Préstamos rapidos
La sencillez, sin embargo, tiene un límite. En una aplicación de crédito no basta con que un botón sea visible; también debe quedar muy claro qué ocurre después de tocarlo. Yo recomiendo leer cada pantalla completa antes de continuar, especialmente cuando aparecen importes, plazos, costes, autorizaciones o confirmaciones. Si se usa con una pantalla pequeña o con el tamaño del texto del sistema aumentado, conviene revisar que no se haya quedado información fuera de la vista.
La versión actual es la 1.5.0 y requiere como mínimo Android 7.0. Esto la sitúa en un rango compatible con muchos teléfonos que todavía se utilizan a diario, aunque la experiencia concreta dependerá del tamaño, la resolución y el estado del dispositivo. En un móvil antiguo, una pantalla saturada o un teclado pequeño pueden convertir una tarea aparentemente breve en una sucesión de errores. Yo haría la solicitud desde un equipo actualizado y con suficiente batería, no desde un teléfono que apenas responde.
Noticias y artículos relacionados con SmartCredito Préstamos rapidos
Noticias
Descargar música ya no basta: lo que esperamos de escuchar sin conexión
Noticias
NGL facilita preguntar, pero no ayuda a gestionar las respuestas anónimas
Noticias
Rakuten Viber Messenger: Innovación y Seguridad en Comunicación
Qué ayuda a orientarse durante la solicitud
El valor más claro del formato digital está en poder avanzar desde el propio entorno del usuario. Puedo revisar la información desde casa, detenerme para consultar un dato y continuar cuando tenga los documentos o referencias a mano. Esa posibilidad es especialmente útil para quien se siente incómodo en una oficina o necesita organizar la gestión fuera del horario habitual de una sucursal.
También hay una ventaja práctica para quienes prefieren leer en lugar de explicar su situación verbalmente. Una persona con ansiedad ante las llamadas puede sentirse más cómoda completando formularios a su ritmo. Del mismo modo, alguien que tiene dificultades auditivas puede encontrar más accesible un proceso escrito que una conversación telefónica, siempre que el contenido de las pantallas sea comprensible y no dependa exclusivamente de avisos sonoros.
¿No quieres leer la reseña completa?
Mi consejo es preparar antes los datos necesarios y no empezar la solicitud mientras se está haciendo otra cosa. Tener que alternar entre SmartCredito, el correo electrónico y la aplicación bancaria puede aumentar el riesgo de copiar mal un número o confundir un documento. Una pequeña lista escrita en papel o en una nota privada ayuda a comprobar cada campo antes de enviarlo.
Uso con dificultades motoras, visuales o auditivas
Desde el punto de vista motor, una aplicación de este tipo se beneficia de que el usuario pueda completar la gestión sin desplazamientos. Eso puede marcar una diferencia para alguien con movilidad reducida, dolor crónico o poca resistencia para permanecer de pie. La interacción sigue dependiendo del teléfono, pero evita parte de la carga física asociada a acudir a una oficina y esperar atención.
Capturas de pantalla
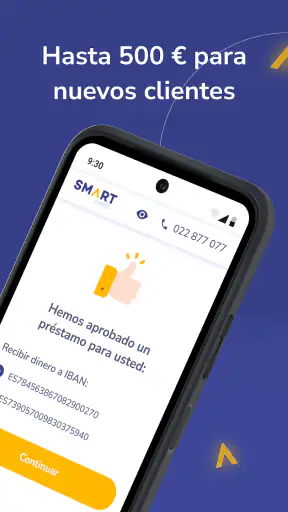
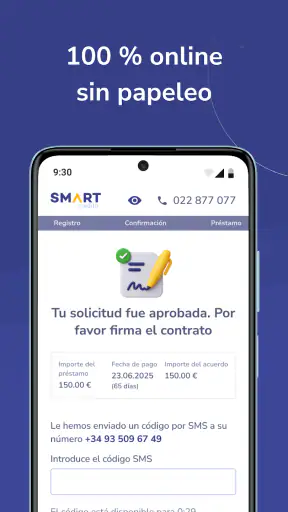
Para una persona con temblor, poca precisión táctil o limitaciones en el movimiento de los dedos, los formularios financieros pueden ser más exigentes que una aplicación de consulta. Tocar una casilla equivocada o pulsar una confirmación antes de revisar el contenido tiene consecuencias más serias que equivocarse en una aplicación de entretenimiento. Yo usaría el móvil apoyado sobre una mesa, activaría las ayudas de interacción del sistema si fueran necesarias y revisaría los datos antes de cada envío.
En el aspecto visual, aumentar el tamaño general del texto del teléfono puede facilitar la lectura, pero también puede provocar que algunas líneas se ajusten o que parte de una pantalla requiera desplazamiento. Por eso no asumiría que una letra más grande siempre mejora todo el recorrido. Lo más seguro es avanzar despacio, desplazar la pantalla hasta el final de cada sección y comprobar que no quedan casillas o explicaciones ocultas.
Las personas con baja visión también deberían prestar atención a los contrastes y a la diferencia entre estados visuales. En un proceso financiero, no conviene interpretar un color por sí solo como señal de aceptación, error o advertencia. Hay que leer el texto asociado y confirmar que la acción realizada coincide con lo que se quería hacer. Esta es una recomendación de uso responsable, no una afirmación de que la aplicación incluya un modo visual concreto.
Para quienes tienen dificultades auditivas, el formato escrito puede ser una ventaja si todas las instrucciones relevantes aparecen en pantalla. Aun así, yo no basaría una decisión económica en una notificación sonora o en una vibración que podría pasar desapercibida. Es preferible revisar manualmente el estado de la solicitud dentro de la aplicación y conservar cualquier comunicación importante para consultarla después.
Situaciones reales en las que puede resultar útil
Imaginemos una avería doméstica inesperada y una persona que quiere estudiar una posible financiación desde el sofá, sin desplazarse ni esperar una cita. SmartCredito puede ser una puerta de entrada cómoda para iniciar esa consulta en línea. La ventaja no está en tomar el dinero inmediatamente, sino en poder revisar el proceso en un momento tranquilo y decidir después si las condiciones encajan con el presupuesto mensual.
Otro caso es el de alguien que trabaja con horarios cambiantes y no puede acudir fácilmente a una oficina. El acceso desde el móvil permite organizar la primera parte de la gestión cuando tiene tiempo. Para que esta comodidad no se convierta en una decisión impulsiva, yo anotaría antes cuánto puedo devolver cada mes y compararía esa cantidad con mis gastos fijos, incluyendo un margen para imprevistos.
También puede servir a una persona que necesita hacer una consulta desde una vivienda compartida y prefiere mantener la gestión en privado. En ese contexto, conviene proteger el teléfono, cerrar la sesión cuando corresponda y no dejar documentos personales visibles en la pantalla. La accesibilidad no consiste solo en poder pulsar los controles; también incluye poder realizar una gestión sensible con la tranquilidad necesaria.
En cambio, no elegiría esta vía como primera opción si todavía no sé cuánto terminaré pagando, si busco una solución para cubrir deudas anteriores o si la cuota prevista dejaría mi presupuesto sin margen. En esos casos, hablar con una entidad de confianza, comparar alternativas de financiación o buscar orientación económica puede ser más sensato que iniciar otra solicitud desde el móvil.
Lo que conviene comparar con las alternativas habituales
Frente a una sucursal bancaria, el punto fuerte de SmartCredito es la comodidad del canal digital. No necesito coordinar una visita y puedo comenzar desde mi propio teléfono. La contrapartida es que pierdo parte del acompañamiento personal que ofrece un empleado cuando necesito que me expliquen una cláusula o me ayuden a interpretar una condición. Si para mí es importante hacer preguntas cara a cara, una oficina puede ser una opción mejor.
Frente a la banca móvil tradicional, una aplicación especializada puede parecer más enfocada a la solicitud de crédito. Sin embargo, mi banco habitual puede ofrecerme una visión más completa de mis ingresos, gastos y productos existentes, además de una relación previa que facilite la consulta. Eso no significa que siempre sea más barato o más conveniente: significa que merece la pena comparar el coste total, el plazo, la cuota y las consecuencias de retrasarse en un pago.
Frente a los comparadores, SmartCredito puede resultar más sencillo para quien ya sabe que quiere explorar un préstamo concreto. Un comparador, en cambio, puede ayudar a poner varias posibilidades una junto a otra. La elección depende de si priorizo una experiencia concentrada o una visión amplia del mercado. Yo no usaría una sola aplicación como única referencia para una decisión financiera relevante.
Hay un detalle que considero especialmente importante: la valoración media de la aplicación es de 3,0, con alrededor de cuarenta valoraciones y cerca de veinte reseñas. No la interpretaría como una sentencia definitiva, porque las experiencias financieras pueden variar mucho según el perfil y el momento de cada usuario, pero sí como una señal para probar la navegación con atención y no asumir que el recorrido será perfecto para todos.
Fricciones que pueden aparecer durante el uso
El proceso digital ahorra desplazamientos, pero concentra toda la responsabilidad en el teléfono y en la capacidad del usuario para interpretar la información. Una mala conexión, una batería baja o una interrupción mientras se completa un formulario pueden obligar a repetir pasos. Yo evitaría iniciar la gestión desde una red pública y elegiría un lugar estable, privado y con tiempo suficiente para terminarla.
Otra posible barrera es la carga de lectura. En una solicitud de crédito, los textos legales y económicos no son un adorno que pueda saltarse sin más. Quien tiene dislexia, dificultades de comprensión lectora o poca familiaridad con términos financieros puede necesitar más tiempo, una segunda lectura o la ayuda de alguien de confianza. Esa ayuda debería limitarse a explicar el contenido, no a tomar el control de la cuenta ni a compartir contraseñas.
Las personas mayores o quienes usan poco las aplicaciones financieras pueden encontrar incómoda la combinación de formularios, verificaciones y documentos. En ese caso, yo recomendaría hacer una prueba inicial sin confirmar nada, identificar qué pasos exige el recorrido y preparar las preguntas antes de continuar. Si una pantalla no se entiende, avanzar a ciegas es peor que detenerse.
También hay que pensar en el contexto emocional. Cuando alguien necesita dinero con urgencia, puede leer menos y aceptar más rápido. La interfaz puede ser clara y aun así la decisión resultar poco conveniente. Para reducir ese riesgo, anotaría el importe que necesito, el límite mensual que puedo asumir y la fecha en la que tendría que pagar. Si la propuesta supera cualquiera de esos límites, la respuesta correcta puede ser no continuar.
Privacidad, control y hábitos de uso responsable
Una aplicación de finanzas merece el mismo cuidado que la aplicación bancaria. Yo mantendría el sistema operativo actualizado, usaría bloqueo de pantalla y evitaría prestar el teléfono desbloqueado durante la solicitud. Tampoco guardaría capturas con datos personales en una galería compartida o en un servicio al que accedan otras personas.
Antes de enviar información, leería qué se solicita y por qué aparece cada paso. No introduciría datos en una pantalla que no reconozco ni seguiría instrucciones recibidas por mensajes externos sin comprobar su origen. La comodidad del proceso digital solo es una ventaja si el usuario conserva el control de sus credenciales y de la información que comparte.
Una estrategia útil para personas con dificultades de memoria o concentración es dividir la tarea en sesiones cortas: primero leer, después reunir los datos y finalmente completar el formulario. Mantener una nota con las dudas evita repetir el proceso y ayuda a pedir una explicación concreta. Para alguien con problemas de visión, usar el lector de pantalla del sistema puede ser una ayuda, aunque conviene comprobar personalmente que todos los elementos importantes se anuncian de forma comprensible.
Mi valoración para distintos perfiles de usuario
SmartCredito me parece más interesante para quien busca iniciar una solicitud de crédito personal desde España sin acudir a una oficina y valora hacer la gestión en formato digital. También puede encajar con personas que necesitan trabajar a su propio ritmo, con usuarios que prefieren instrucciones escritas y con quienes tienen dificultades para desplazarse.
No la recomendaría como solución automática para quien necesita asesoramiento financiero cercano, quiere comparar muchas entidades en una sola vista o no tiene claro si puede asumir una nueva cuota. Tampoco la utilizaría desde un dispositivo compartido, con prisa o sin haber entendido el coste completo de la operación. En esos escenarios, una alternativa con atención personal o una comparación más amplia puede ofrecer mayor seguridad.
El hecho de que supere las diez mil instalaciones muestra que ya ha llegado a un público apreciable, aunque no convierte por sí solo el servicio en adecuado para cada persona. Su precio de descarga es gratuito, pero esa gratuidad no debe confundirse con que el crédito carezca de costes. Yo distinguiría siempre entre instalar la aplicación y aceptar una financiación: son decisiones completamente diferentes.
En conjunto, la propuesta de Arena Finance Spain S.L. tiene sentido para una gestión móvil y directa, especialmente cuando evitar desplazamientos supone una ayuda real. Su mejor cualidad es poner el primer paso al alcance del usuario; su principal reto es que esa facilidad puede hacer que una decisión importante parezca demasiado sencilla. La aplicación puede ser accesible en varios contextos, pero la experiencia dependerá mucho del teléfono, de la lectura y del tiempo disponible.
Mi recomendación final es usarla como herramienta de consulta y solicitud responsable, no como respuesta impulsiva ante una urgencia. Si puedo leer cada condición, comparar el coste total, proteger mis datos y confirmar que la cuota cabe en mi presupuesto, el formato digital resulta práctico. Si alguna de esas condiciones falla, buscaría primero una alternativa con más acompañamiento. La inclusión real aquí no consiste solo en llegar a la pantalla de solicitud, sino en poder entenderla y decidir sin presión.
Preguntas frecuentes sobre SmartCredito Préstamos rapidos
¿Qué es SmartCredito Préstamos rápidos y cómo funciona?
SmartCredito Préstamos rápidos es una aplicación orientada a usuarios que desean solicitar financiación desde el teléfono móvil. Normalmente permite registrar datos personales, indicar el importe y el plazo deseados, y enviar una solicitud para su evaluación. La aprobación no está garantizada y puede depender del perfil del solicitante, la información proporcionada y las condiciones vigentes.
¿Qué requisitos suelen solicitar para pedir un préstamo en SmartCredito?
Antes de enviar una solicitud, es posible que SmartCredito solicite datos de identificación, información de contacto, comprobantes de ingresos y detalles relacionados con la cuenta bancaria. Los requisitos pueden variar según el país y el producto disponible. Conviene revisar dentro de la aplicación la edad mínima, la residencia exigida, la documentación necesaria y cualquier condición adicional antes de completar el registro.
¿Cuánto dinero se puede solicitar y cuáles son los plazos de devolución?
El importe disponible y el plazo de devolución no son necesariamente iguales para todos los usuarios. Pueden establecerse después de analizar la solicitud y la capacidad de pago del cliente. Antes de aceptar, revisa cuidadosamente la cantidad total a devolver, las fechas de vencimiento, los intereses, las comisiones y cualquier penalización aplicable por retrasos o impago.
¿SmartCredito cobra intereses o comisiones por el préstamo?
Sí, un préstamo puede incluir intereses, comisiones de gestión, cargos asociados al servicio u otros costes, dependiendo de la oferta presentada. La aplicación debería mostrar la información económica antes de confirmar la operación, pero es responsabilidad del usuario leerla completa. No aceptes una propuesta sin comprobar la TAE, el coste total, el calendario de pagos y las consecuencias de pagar tarde.
¿Es seguro utilizar SmartCredito y qué debo revisar antes de descargarla?
Antes de instalar SmartCredito, verifica que la descarga proceda de una tienda oficial y comprueba el desarrollador, las reseñas, la política de privacidad y los permisos que solicita. Evita compartir contraseñas, códigos de verificación o datos bancarios fuera de canales oficiales. También es recomendable confirmar que el servicio opera legalmente en tu país y que puedes contactar con atención al cliente.